

Нещодавно депутати Верховної Ради схвалили пенсійну реформу. Традиційно, на сполох почали бити літні українці, однак DUMKA з’ясував, що молоді теж варто обдумати варіанти на майбутнє. Про них – читайте в нашому матеріалі.
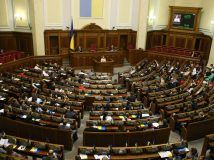
Нардепи ухвалили пенсійну реформу 3 жовтня, а вже з листопада більшість літніх українців отримали більші виплати. За пенсійну реформу було 288 голосів за базовий законопроект та 255 – за відповідні зміни до бюджету. Медіахайп та політичний піар не вщухав декілька місяців, однак мало хто взявся пояснити, як саме вплинуть зміни в законі на покоління тих, кому чекати пенсії доведеться щонайменше 30 років.
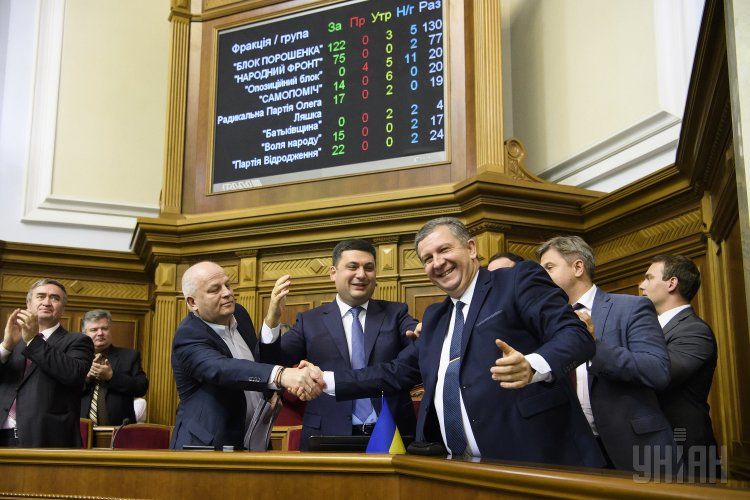
Перший віце-прем’єр-міністр, міністр економічного розвитку і торгівлі України Степан Кубів, прем’єр-міністр України Володимир Гройсман та міністр соціальної політики України Андрій Рева після ухвалення пенсійної реформи. Фото: УНІАН
Документ складався з двох частин. Перша – це так зване осучаснення пенсій, яке передбачає перерахунок виплат. Друга частина закону – фундаментальна зміна пенсійної системи, яка стосується не тільки літніх українців, а й молоді, громадян, котрі працюють, тощо. Власне те, що й називають пенсійною реформою.
З наступного року «досягнення пенсійного віку» й «отримання пенсії» вже не будуть тотожними поняттями. Для отримання виплат доведеться мати 25 років страхового стажу (до цього було 15 років). Щороку цей страховий стаж зростатиме на один пункт – так, щоб вийти на пенсію у 2028 році (поколінню 60-х), доведеться мати 35 років офіційного страхового стажу за плечима. Той, хто не вкладеться в показник, матиме право лише на соціальну допомогу – близько 500 грн на місяць.
«В ухваленому законопроекті залишили можливість купити стаж. Але не 5 років, як планувалося спершу, а лише два. “Покупець” буде змушений сплатити близько 15 тис. грн за рік у трудовій. Також до страхового стажу зараховується військова служба, навчання на денній формі в державних вишах на бюджеті, аспірантура й докторантура. А також перебування у відпустці у зв’язку з вагітністю, пологами та доглядом за дитиною до шести років», – пояснив юрист Олександр Коновальченко.
Однак, із 90-х років в Україні сформувався цілий прошарок людей, які ніколи не були працевлаштовані офіційно: займалися фрілансом, ремонтом, працювали продавцями чи аграріями, надавали приватні послуги (механіки на СТО, будівельники невеликих об’єктів тощо).
Приватна майстерня
Реформа може не тільки збільшити виплати, а й оздоровити економіку. Чимало підприємців тепер офіційно отримують статус «фізичної особи підприємця», аби сплачувати податки та мати соціальні гарантії в похилому віку.
Українська веб-студія Nextpage, що розробляє інтернет-платформи на замовлення, цьогоріч оформила всіх працівників офіційно. Навіть із роботи фрілансерів йдуть сплати до бюджету.
«Зараз я директор ТОВ, це навіть звучить смішно, однак за правилами ми всіх офіційно працевлаштовуємо. Проте мені здається, що ця реформа – косметична, адже більшість приватних підприємців взагалі не сплачують податки, і бюджет залишається без грошей. На мій погляд, краще було б розібратися з цим, а для пенсій створити приватні фонди, де б людина сама вирішувала, коли і скільки їй платити», – розповів директор Nextpage Єгор Валовські.
Ці фонди зазначені в законі як «накопичувальна система», і вони мають запрацювати з 1 січня 2019 року. Однак жодного плану, як це зробити, в держави поки що немає. Кабмін взяв паузу до літа 2018, аби розібратися з цим. Слід зазначити, що така ж накопичувальна система була згадана і в законі від 2003 року. Він теж запроваджував індивідуальні накопичувальні рахунки, однак система досі не працює.
Фотограф-фрілансер
Саме через непрогнозованість чимало молоді не хоче офіційно працевлаштовуватися та чекати на пенсію як на манну небесну. Фотограф-фрілансер Сергій Ковальов продає свої роботи в міжнародні фотобанки. Там їх купують дизайнери, рекламники та ЗМІ для своїх публікацій. Гроші йдуть на електронний рахунок. Він принципово не хоче працювати заради стажу та не чекає на пенсію у 2050 році.
«Я взагалі не хочу мати нічого спільного з державною машиною, тільки б вона мене не чіпала. Я схиляюся до того, аби продати своє нерухоме майно та покласти гроші на депозит у банк. Доки я молодий і заробляю гроші, я зможу на зарплатню орендувати квартиру та жити на ці кошти. Якщо вийде відкладати – буду поповнювати цей депозит. А коли я буду старим, то просто витрачатиму ці кошти», – зізнався Сергій.
Альтернатива державній пенсії є: приватні банки вже оформлюють довготермінові депозити, однак відмовитися сплачувати податок у Фонд із кожної фінансової операції неможливо. Тому молоді слід задуматися про гібридний варіант: відкладати гроші на старість та вимагати офіційного працевлаштування на роботі. Тоді в похилому віці можна буде отримувати дві пенсії одночасно: державну та свою приватну з банку.
Текст: Костянтин Руль